Платежный агрегатор или прямой эквайринг в Узбекистане: что выбрать
Сравниваем три способа приема онлайн-оплаты в Узбекистане: прямое подключение Payme и Click, агрегатор OCTO и рассрочку Uzum Nasiya по комиссиям и затратам.
Для небольшого каталога и быстрых продаж выгоднее подключить единый платежный агрегатор: это экономит бюджет на разработке и запускается за 3–7 рабочих дней. Прямые шлюзы Payme и Click оправдывают себя при стабильном потоке заказов и обороте от десятков миллионов сумов, а онлайн-рассрочка необходима магазинам со средним чеком выше 1 000 000 сумов.
Кратко
- Агрегатор OCTO берет от 0,8% по Uzcard/Humo до 3,5% по международным картам, подключается через один API и проходит комплаенс за 3–5 рабочих дней.
- Прямой эквайринг Payme и Click удерживает 0,8–2,0% торговой комиссии, но требует отдельного договора и шлюза под каждую систему.
- Разработка одного прямого шлюза на сайте обходится в 2 500 000 – 6 000 000 сумов и занимает 2–5 рабочих дней.
- Рассрочка Uzum Nasiya дает клиентам лимит до 25–35 млн сумов на срок 3–12 месяцев без первого взноса и закрывает до 40% продаж дорогой розницы.
Три способа принимать деньги на сайте или в боте
Когда бизнес запускает создание интернет-магазина или бота для продаж, возникает выбор: собирать платежные методы по отдельности, взять готовое окно агрегатора или дать клиенту оплату частями. Разберем механику каждого варианта.
Прямой эквайринг (Payme Business, Click Merchant). Вы заключаете прямой договор с каждой платежной организацией. На стороне сайта программисты настраивают отдельный шлюз под API каждой системы. Деньги поступают на ваш расчетный счет в банке в течение 1–3 рабочих дней, как отмечает издание Gazeta.uz.
Платежный агрегатор (OCTO от Octobank). Сервис выступает единым шлюзом между сайтом и банками. По одному договору вы получаете платежную форму, принимающую сумовые карты, международные карты Visa и Mastercard, а также кошельки. По данным Octobank, проверка документов компании занимает 3–5 рабочих дней.
Онлайн-рассрочка (Uzum Nasiya). Модель «купи сейчас, плати потом» (BNPL). Покупатель оформляет товар частями через приложение оператора, а финансовый сервис переводит всю стоимость заказа магазину сразу после одобрения сделки.
Сравнение комиссий, сроков и расходов
По данным обзора студии Comingsoon.uz, техническая интеграция одного прямого платежного шлюза (Payme JSON-RPC или Click Shop API) в веб-студиях Ташкента занимает 2–5 рабочих дней и стоит от 2 500 000 до 6 000 000 сумов. Подключение двух прямых систем удваивает расходы на интеграцию, тогда как агрегатор закрывает все методы через один интерфейс за 3–7 дней.
| Параметр | Прямой Payme / Click | Агрегатор OCTO | Рассрочка Uzum Nasiya |
|---|---|---|---|
| Комиссия с транзакции | 0,8–2,0% по данным Gazeta.uz | 0,8% (Uzcard/Humo), 1,5% (локальные валютные), 3,5% (международные) по данным Octobank | Комиссия зависит от выбранного срока рассрочки (3, 6 или 12 месяцев) |
| Стоимость интеграции разработчиками | От 2 500 000 до 6 000 000 сумов за одну систему | От 2 500 000 до 6 000 000 сумов за общий API | От 2 500 000 до 5 000 000 сумов за виджет и API |
| Сроки согласования и модерации | 3–10 рабочих дней на каждую систему | 3–5 рабочих дней на весь договор | 5–10 рабочих дней |
| Методы оплаты для покупателя | Приложение или карта конкретного оператора | Uzcard, Humo, Visa, Mastercard, WeChat Pay, Apple Pay | Оплата частями на 3, 6 или 12 месяцев |
| Для какого чека подходит | До 500 000 – 1 000 000 сумов | Любой средний чек, B2C и иностранные карты | От 1 000 000 до 35 000 000 сумов |
Если вы только начинаете
На старте главная задача — протестировать спрос и не замораживать оборотные средства в сложной разработке. Если ассортимент небольшой, а заказы еще единичны, заключать несколько прямых договоров не имеет смысла.
- Откройте расчетный счет юридического лица или индивидуального предпринимателя.
- Подайте заявку в платежный агрегатор. Проверка комплаенс займет 3–5 рабочих дней.
- Заложите бюджет на интеграцию готового платежного модуля: по опыту наших проектов, простая привязка шлюза к сайту укладывается в 2 500 000 – 4 000 000 сумов.
- Не подключайте международный эквайринг и рассрочку в первый месяц, если ваш средний чек ниже 300 000 сумов, чтобы не усложнять сценарий оформления заказа.
Пример из практики: Бренд детской одежды Sabina
Предпринимательница из Ташкента шила детскую одежду и продавала ее через Instagram, вручную сверяя карточные P2P-переводы и теряя клиентов в нерабочие часы. После запуска интернет-магазина команда подключила интернет-эквайринг Octobank (OCTO), настроив автоматический прием карт Uzcard, Humo, Visa и Mastercard с зачислением средств на расчетный счет. Уже в первую неделю после релиза магазин перешел на круглосуточную автообработку заказов 24/7 без ручной верификации чеков со стороны менеджера.
Если бизнес уже работает
Для действующего магазина с сотнями заказов в неделю ключевыми становятся размер комиссии и процент конверсии на шаге оплаты. Переход или добавление новых способов расчета стоит проводить поэтапно, чтобы не прерывать текущие продажи.
- Посчитайте структуру оплат. Если более 80% платежей идут через один конкретный кошелек, подключите его напрямую: ставка 0,8–2,0% окупит расходы на шлюз за пару месяцев работы.
- Добавьте кнопку рассрочки, если торгуете электроникой, мебелью, курсами или строительными материалами. По данным платформы Finteqstan, лимит рассрочки достигает 25–35 млн сумов, а около 40% покупок на национальном маркетплейсе оформляются частями.
- Настройте связку веб-кассы и фискализации, чтобы чеки с QR-кодом налогового комитета автоматически отправлялись покупателю в SMS или чек-лист кабинета.
- Протестируйте оплату на тестовых учетных записях перед выкатом на боевой сервер: в наших проектах параллельное тестирование занимает 2–3 дня без остановки приема денег.
Пример из практики: Магазин электроники Adek.uz
Ташкентский магазин электроники и сервисный центр Adek.uz сталкивался с брошенными корзинами при покупке дорогостоящих компьютеров, ноутбуков и сетевого оборудования со средним чеком свыше 3 000 000 сумов. Компания внедрила в карточки товаров и корзину онлайн-оформление рассрочки Uzum Nasiya без первоначального взноса на срок от 3 до 12 месяцев. Покупатели получили возможность оформлять технику с лимитом до 35 млн сумов на месте, а магазин получает полную стоимость товара на расчетный счет сразу после валидации договора сервисом.
Опыт NDC: доставка обедов OvqatGo
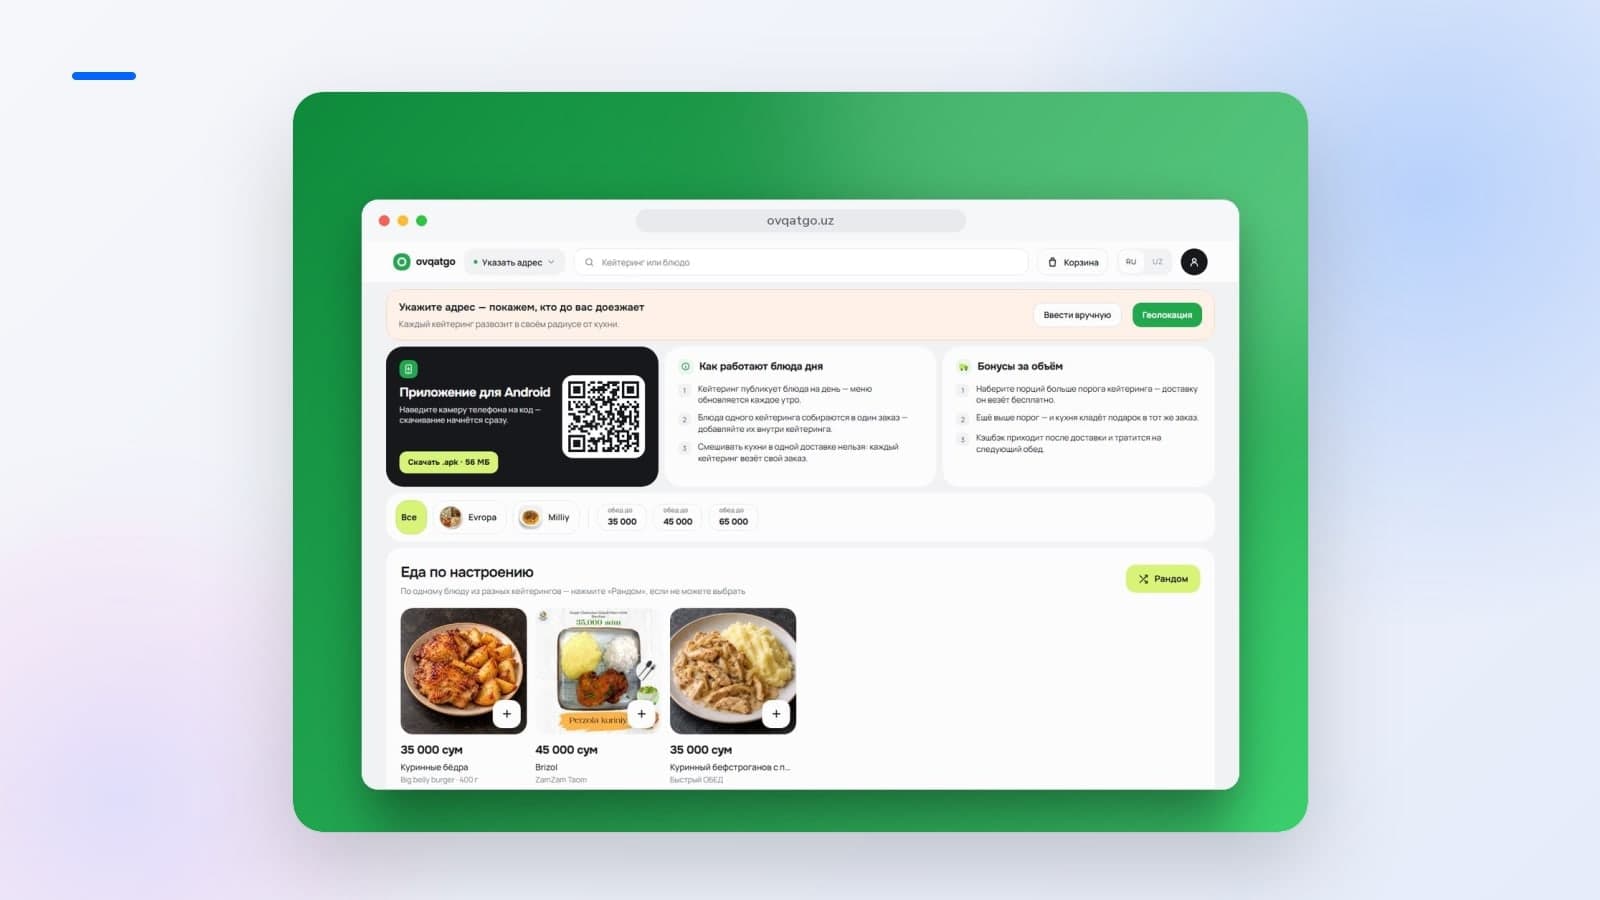
В собственном продукте нашей команды — маркетплейсе доставки обедов OvqatGo в Ташкенте — кейтеринговые кухни ежедневно публикуют блюда дня. Клиент указывает свой адрес, видит доступные кухни в радиусе доставки и оформляет заказ. Чтобы покупателям было удобно совершать регулярные платежи с небольшим чеком за ежедневные обеды, мы предусмотрели выбор: прямая онлайн-оплата через Payme, Click или расчет наличными курьеру при получении.
Для проектов другого типа онлайн-оплата на сайте не всегда обязательна. Например, создавая многоязычный сайт-каталог для ташкентской пекарни ремесленного хлеба BIOSH, мы сосредоточились на презентации ассортимента для розничных покупателей и оптовых партнеров, а прямую покупку выпечки адресовали в партнерские розничные точки и на маркетплейс Uzum.
Ошибки при выборе способа оплаты
- Подключение только одного метода. Если на сайте есть только Click, пользователи Payme часто бросают корзину, не желая переводить средства между картами с потерей процентов.
- Игнорирование фискализации. Прием денег онлайн без автоматической генерации электронного чека нарушает требования налогового законодательства.
- Перегрузка оформления заказа. Предлагать рассрочку на товары дешевле 100 000 сумов бессмысленно: длинная анкета только снижает конверсию в покупку.
- Ручная сверка скриншотов. Прием чеков в Telegram приводит к ошибкам операторов и рискам подделки платежных документов.
Частые вопросы
Что выгоднее для сайта: OCTO или связка Payme и Click?
Если проект запускается с нуля, агрегатор OCTO выгоднее по затратам на разработку, так как на сайт ставится один API вместо двух. Прямая связка Payme и Click становится экономнее только при стабильных ежемесячных оборотах в сотни миллионов сумов за счет разницы в долях процента межбанковской комиссии.
Сколько стоит подключить онлайн-платежи к интернет-магазину?
По данным ташкентских студий, разработка одного платежного шлюза обходится от 2 500 000 до 6 000 000 сумов. Сами платежные операторы не берут плату за подключение, удерживая торговую комиссию 0,8–2,0% с каждой успешной транзакции.
Зачем интернет-магазину подключать Uzum Nasiya?
Рассрочка снижает порог входа для покупок со средним чеком от 1 000 000 сумов. Клиент получает товар с лимитом финансирования до 25–35 млн сумов без первого взноса, а продавец получает всю сумму покупки на расчетный счет сразу после одобрения сделки оператором.
Если вы планируете запуск онлайн-продаж, изучите готовые кейсы в разделе проекты или напишите нам через контакты: мы подскажем, какую платежную архитектуру выбрать под ваш средний чек и текущий этап развития бизнеса.
Источники
- Бренд детской одежды Sabina (Ташкент) · octobank.uz
- Интернет-магазин и сервисный центр Adek.uz (Ташкент) · adek.uz
- Сеть супермаркетов Korzinka.uz · korzinka.uz
- Электронная коммерция и интернет-эквайринг для бизнеса в Узбекистане — Octobank
- Payme Business предлагает бесплатное обслуживание новых офлайн бизнес-партнёров — Gazeta.uz
- Uzum Nasiya: muddatli to'lov — профиль компании и экосистемы — Finteqstan
- Payme vs Click: какую платёжную систему выбрать для сайта — Comingsoon.uz
- Тарифы на обслуживание по системе Click SuperApp — Click.uz